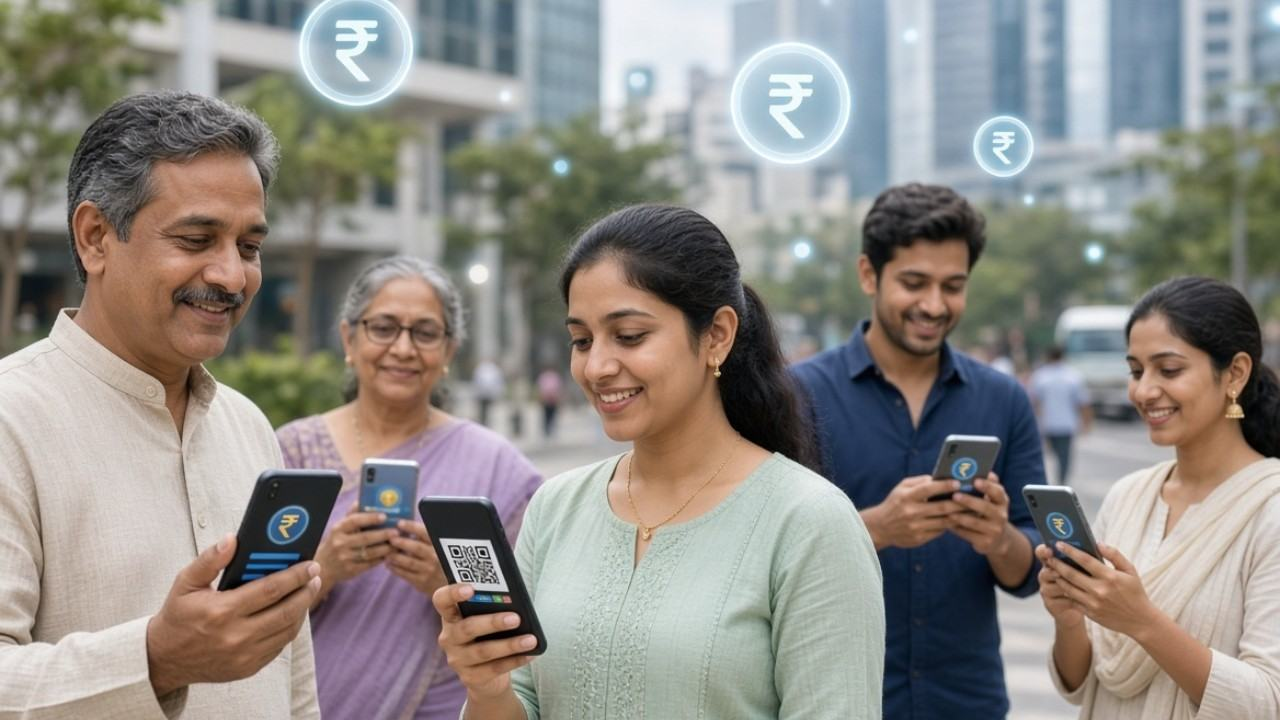
देशभर के डिजिटल अर्थव्यवस्था में एक बड़ा ढांचागत बदलाव देखने को मिल रहा है। 15 अक्टूबर से 2,000 रुपये से ज्यादा के यूपीआई ट्रांजैक्शन पर मर्चेंट डिस्काउंट रेट (MDR) शुल्क लगेगा। व्यापारी संगठनों और फिनटेक कंपनियों ने त्योहारी सीजन को देखते हुए इसे 1 जनवरी 2027 तक टालने की मांग की है। इसी बीच भारतीय रिजर्व बैंक (RBI) द्वारा जारी भारत की अपनी 'सेंट्रल बैंक डिजिटल करेंसी' (CBDC) यानी ई-रुपया (e₹) की शुरूआत 15 अक्टूबर से की जाएगी। इसे कुछ समय के लिए बैंकों के बीच टेस्ट के लिए रखा गया था। अब रोजाना की लेनदेन में बदलाव लाने के लिए यह डिजिटल करेंसी पूरी तरह से तैयार है।
डिजिटल लेनदेन की रफ्तार के बीच व्यापारियों की सबसे बड़ी शिकायत MDR पर लगने वाले शुल्क को लेकर रही है। सबका ऐसा मानना है कि अब RBI का यह ई-रुपया इस समस्या का एक स्थाई और प्रभावी समाधान बनकर उभरेगा।
यह भी पढ़ें: IT शेयरों में तेजी, आज भी सेंसेक्स-निफ्टी फिसले; सोना-चांदी का भाव जान लीजिए
क्या है e₹ और UPI से कैसे अलग है?
e₹ भारत की भौतिक मुद्रा यानी कैश का ही डिजिटल रूप है। इसे सीधे रिजर्व बैंक द्वारा जारी और गारंटीकृत किया जाता है। जिस तरह 100 या 500 रुपये का कागजी नोट RBI की कानूनी देनदारी होता है, ठीक उसी तरह ई-वॉलेट में रखा ई-रुपया भी इसका ही डिजिटल रूप है। आम UPI या क्रेडिट/डेबिट कार्ड लेनदेन में पैसा एक बैंक खाते से दूसरे बैंक खाते में बिचौलियों, पेमेंट गेटवे और क्लीयरिंग हाउस के जरिए ट्रांसफर होता है। इसके उलट, इसमें भुगतान सीधे दो ई-वॉलेट (P2P या P2M) के बीच तुरंत होता है।
MDR के चार्ज से कैसे बचाएगा e₹?
किसी भी डिजिटल भुगतान पर बैंकों और पेमेंट सर्विस प्रोवाइडर्स MDR के रुप में चार्ज लेते हैं। यह व्यापारी के मुनाफे का एक हिस्सा काट लेता है। RBI के ढांचे के अनुसार, e₹ और इसके वॉलेट के उपयोग पर किसी भी प्रकार का फीस लागू नहीं होगा। डिजिटल माध्यमों में बैंकों के बीच क्लीयरिंग और स्विचिंग नेटवर्क जैसे नेटवर्क गेटवे का खर्च होता है। इसमें MDR लिया जाता है। e₹ में वॉलेट-टू-वॉलेट ट्रांसफर सीधे RBI के बही-खाते में दर्ज होता है। इससे मर्चेंट को अपनी जेब से कोई अतिरिक्त कमीशन नहीं देना पड़ता। व्यापारी जिस तरह कस्टमर से कैश लेने पर कोई चार्ज नहीं देते, ठीक उसी तरह डिजिटल वॉलेट में ई-रुपया स्वीकार करने पर भी कोई चार्ज नहीं लगता।
इससे जुड़े तथ्य
जहां सामान्य ई-वॉलेट को बैंक खाते से जोड़ा जाता है, वहीं डायरेक्ट बेनिफिट ट्रांसफर (DBT) या कॉर्पोरेट मामलों में लाभार्थी केवल अपने मोबाइल से बिना बैंक खाते के भी प्रोग्रामेबल ई-रुपया ले सकते हैं और साथ ही खर्च कर सकते हैं। शून्य इंटरनेट वाले इलाकों के लिए ई-रुपया में 'ऑफलाइन फीचर' पर काम किया जा रहा है। इससे यह पूरी तरह कैश का विकल्प बन सके। जिस तरह जेब में रखे नोट पर कोई बैंक ब्याज नहीं देता, उसी प्रकार ई-वॉलेट में रखे ई-रुपये पर भी कोई ब्याज नहीं देना होता। इसमें एक यह भी सुविधा है कि अगर किसी का फोन खो जाता है तो नए फोन में उसी सिम के जरिए उसमें जमा रुपयों को सुरक्षित रूप से रिकवर किया जा सकता है।
यह भी पढ़ें: हवाई टिकट महंगा हुआ तो किसे फायदा, किसकी जेब पर पड़ा सबसे बड़ा असर?
15 अक्टूबर से यह पूरे देश भर में लॉन्च हो जाएगा। अब देखना होगा कि इसका इस्तेमाल कितना फायदेमंद होता है। RBI की मानें तो इससे ऑनलाइन-ऑफलाइन पेमेंट मोड में क्रांति आएगा। इससे MDR पर लगने वाले चार्ज से भी लोग या बिजनेसमेन बच सकते हैं। देखते हैं कि इसके उपयोग के बाद क्या-क्या बदलाव आ सकता है?