
UPI पेमेंट के असली 'इंजन' NPCI के पास हजारों करोड़ कहां से आए?
UPI का सिस्टम NCPI ने बनाया है और वही इसका पूरा कामकाज देखता है। यह कंपनी हजारों करोड़ का फायदा कमा रही है जबकि अभी तक UPI लेनदेन पर पैसे भी नहीं लगते।
NPCI ने बनाया UPI का सिस्टम, Photo Credit: Khabargaon

इन दिनों UPI पर लगने वाले MDR यानी मर्चेंट डिस्काउंट रेट (MDR) को लेकर खूब चर्चा हो रही है। सरकार के प्रस्ताव के मुताबिक, 2000 रुपये से ज्यादा का पेमेंट किसी मर्चेंट को करने पर MDR लागू होगा। यह पैसा दुकानदार को ही देना होगा। अब इसी को लेकर विरोध शुरू हो गया है। एक वर्ग इसे इस तरह दिखा रहा है कि UPI अब फ्री नहीं रहेगा। दूसरा वर्ग इसे ऐसे दिखा रहा है जैसे UPI के लिए भारी भरकम खर्च हो रहा था। इन दावों के इतर एक सच यह है कि UPI को संचालित करने वाली कंपनी नेशनल पेमेंट्स कारपोरेशन ऑफ़ इंडिया (NPCI) को किसी तरह का कोई घाटा नहीं हो रहा है।
इसके उलट, ATM चलाने, करेंसी छापने और अन्य लेनदेन पर बैंकों का अच्छा-खासा खर्च होता है। यही वजह है कि अकाउंट मेंटेनेंस, ATM कार्ड के लेनदेन और अन्य कामों के लिए बैंक पैसे लेते हैं। अब वैसी ही कोशिशें UPI के लिए हो रही हैं जबकि UPI की पहली खूबी लंबे समय से बताई जा रही है कि इसके जरिए आप बहुत कम समय में सुरक्षित तरीके से पेमेंट कर सकते हैं। UPI ने भारत ही नहीं, दुनिया के कई देशों में पेमेंट को आसान बनाया है। इसकी गवाही हर महीने बढ़ते लेनदेन के आंकड़े भी देते हैं। अब MDR लागू किए जाने के एलान के बाद इन्वेस्टर और कारोबारी अशनीर ग्रोवर ने भी इसी को लेकर सवाल उठाए हैं।
अशनीर ग्रोवर के दो X पोस्ट हुए वायरल
इसी मामले पर सबसे रोचक सवाल अशनीर ग्रोवर ने उठाए। वह एक चैनल की डिबेट में शामिल हुए और इसी डिबेट का वीडियो X पर पोस्ट करते हुए उन्होंने लिखा, 'भारत में कोई 5 मिनट नंबर गूगल कर ले तो दूध का दूध पानी का पानी हो जाए। RBI सरप्लस सरकार को मिलता है 2.87 लाख करोड़। लिस्टेड बैंकों का लाभ 4.11 लाख करोड़ और UPI को चलाने वाली NPCI का सरपल्स 1888 करोड़ तो नुकसान किस का हो रहा है UPI से और सरकार कौनसी सब्सिडी दे रही है जो चुभ रही है? ATM चलाने और कैश लोजिस्टिक्स का खर्च 30,500 करोड़ है। अगर आपको करना ही है तो ATM बंद करके UPI को प्रमोट कीजिए। UPI पर किसी भी तरह का चार्ज लगाना सिर्फ टैक्स कलेक्शन है। UPI भारत का एक साइंटिफिक अचीवमेंट है लेकिन अब टैक्स की बलि चढ़ेगी।'
यह भी पढ़ें: 2,000 से ज्यादा के UPI MDR पर लगेगा 18% GST, किसे देना होगा टैक्स?
https://twitter.com/Ashneer_Grover/status/2099776866555195831
दूसरे ट्वीट में उन्होंने पूर्व सांसद और मीडिया कारोबारी सुभाष चंद्रा के बहाने सरकार को घेरा। इस पोस्ट में अशनीर ग्रोवर ने लिखा, 'भाई चंद्रा साहब के 22 हजार करोड़ माफ नहीं करते तो भारत में UPI अगले 20 साल तक फ्री चल जाता। इसके अलावा, UPI को चलाने वाले NPCI की बैलेंस शीट बताती है कि उसके पास 6119 करोड़ रुपये कैश पड़े हैं और प्री टैक्स ऑपरेटिंग प्रॉफिट 1900 करोड़ है। NPCI अपने कैश और प्रॉफिट पर जिंदगी भर UPI को फ्री चला सकती है। सरकार का कुछ लेना देना ही हनीं है। सरकार ने पिछले ही साल NPCI से 1000 करोड़ का टैक्स कमाया है।
https://twitter.com/Ashneer_Grover/status/2099799733909029318
अशनीर ग्रोवर के इन सवालों की वजह से ही चर्चा हो रही है कि क्या सच में NPCI ऐसा कर सकती है? लोगों के मन में सवाल भी है कि आखिर NPCI क्या है और इसकी भूमिका क्या है? अगर UPI चलाने में सच में इतना घाटा है तो अब तक यह कैसे चल रहा था? आइए इन सभी सवालों के जवाब एक-एक करके समझते हैं।
UPI क्या है और कैसे चलता है?
इसका पूरा नाम यूनाइटेड पेमेंट्स इंटरफेस है। इसे नेशनल पेमेंट्स कारपोरेशन ऑफ़ इंडिया ने ही बनाया है। इसकी सबसे बड़ी खासियत है कि इसकी मदद से आप बिना अकाउंट नंबर डाले ही किसी को पैसे भेज सकते हैं। इसमें बस एक QR कोड स्कैन करके पेमेंट हो जाती है। QR कोड के अलावा, वर्चुअल पेमेंट एड्रेस (UPA) या मोबाइल नंबर का भी इस्तेमाल किया जाता है। UPI यह काम करने के लिए इमीडिएट पेमेंट सर्विस (IMPS) और आधार एनेबेल्ड पेमेंट सिस्टम (AEPS) का इस्तेमाल करता है।
यह भी पढ़ें: 'सुभाष चंद्रा के पैसे माफ नहीं करते, तो फ्री में चलता UPI', भड़क गए अशनीर ग्रोवर
पुराने बैंकिंग सिस्टम की तुलना में यह सिस्टम कभी भी बंद नहीं होता है। यानी आप 24 घंटे और 365 दिन UPI का इस्तेमाल कर सकते हैं। इसके लिए आपको किसी भी UPI ऐप पर खुद को रजिस्टर करना होता है और एक बार अपने बैंक अकाउंट से लिंक कर देना होता है। एक ही ऐप में आप कई बैंक अकाउंट भी लिंक कर सकते हैं। पेमेंट के समय आप चुन सकते हैं कि किस अकाउंट से पेमेंट करना है। पैसे किस खाते में आएंगे यह तय होता है। यानी आपने जिस खाते को डिफाल्ट सेट कर दिया उसी खाते में पैसे आएंगे।
सबसे पहले जब कोई ग्राहक अपने ऐप से QR कोड स्कैन करता है तो वह ऐप पेमेंट सर्विस प्रोवाइडर (PSP) को एक रिक्वेस्ट भेजता है। ये सर्विस प्रोवाइडर पेमेंट गेटवे के जरिए NPCI से जुड़े होते हैं। उदाहरण के लिए, Paytm पेमेंट गेटवे, रेजरपे आदि गेटवे हैं। अब PSP की रिक्वेस्ट NPCI तक पहुंचती है। NPCI ही ग्राहक का बैंक अकाउंट चेक कर सकता है, ग्राहक की जानकारी चेक करता है और PIN के जरिए इसको वेरिफाई करता है। NPCI ही यह भी चेक करता है कि जिसे पैसे भेजे जाने हैं वह सही है या नहीं। QR स्कैन करने पर इसमें कोई दिक्कत नहीं आती। अब सारी चीजें सही होते ही NPCI की ओर से परमिशन मिल जाती है और एक डिजिटल सिग्नेचर तैयार होता है।
अब अगर जितने पैसे भेजे जाने हैं, उतने पैसे ग्राहक के अकाउंट में हैं तो NPCI पेमेंट ट्रिगर करता है यानी पेमेंट कर देता है। अब पैसे उस शख्स के खाते से कट जाते हैं जो भेज रहा होता है और उस शख्स के खाते में जमा हो जाते हैं जिसके खाते में जाने होते हैं। इसके बाद UPI वाला ऐप यानी पेटीएम, फोन पे आदि ग्राहक को बता देते हैं कि पेमेंट हुआ कि नहीं। पेमेंट सफल होने पर एक रेफरेंस ID मिल जाती है जो बाद में भी काम आ सकती है।
यह भी पढ़ें: कहीं 5 रुपये तो कहीं 0.4%, NCPI ने बता दिया UPI पेमेंट पर कितना चार्ज लगेगा
इस पूरी प्रक्रिया में काफी तकनीकी पहलू भी हैं लेकिन हमें अभी वह नहीं समझना है। हमने यह जान लिया है कि जो भी पेमेंट आप अपने पेटीएम, फोन पे या ऐसे अन्य ऐप से कर रहे हैं, उसके केंद्र में NPCI बैठा है। सारे लेनदेन उसकी निगरानी में ही हो रहे हैं और वही इसका कर्ता-धर्ता है। अब होता यह है कि पेमेंट कराने वाले ऐप जैसे कि फोनपे और पेटीएम जैसे ऐप तो आपसे किसी न किसी जरिए से पैसे कमा लेते हैं लेकिन इस लेनदेन के लिए अभी तक NPCI कोई पैसे नहीं लेता था। यहां तक सामान्य तौर पर किसी एक बैंक से दूसरे बैंक खाते में पैसे भेजने पर कोई भी पैसा लिया ही नहीं जाता था। अब इसी काम के लिए कुछ पैसे लिए जाएंगे और इसी को लेकर सारा झमेला खड़ा हुआ है।
NPCI कब और क्यों बना?
आम ग्राहकों तक Paytm और फोन पे जैसे ऐप्स की पहुंच बनने से काफी पहले NPCI का गठन हो चुका था। UPI तो साल 2016 में 11 अप्रैल को आया लेकिन पेटीएम 2010 और फोनपे 2015 में ही शुरू हो चुका था। अगर आप 2010-2011 से पेटीएम का इस्तेमाल कर रहे हैं तो आपको पता होगा कि UPI आने से पहले आपको वॉलेट में पैसे ऐड करने होते थे। मान लीजिए 2000 रुपये आपने ऐड किए और वे खर्च हो गए तो फिर से उसी प्रक्रिया से पैसे ऐड करने पड़ते थे।
खैर, हम चलते हैं NPCI की ओर। एक कानून है पेमेंट एंड सेटलमेंट सिस्टम्स ऐक्ट, 2007, यही कानून इस तरह के लेनदेन के लिए जिम्मेदार है। अगर आप UPI के नियमों में बदलाव से जुड़ी खबरें पढ़ते हैं तो इसी कानून का जिक्र मिलेगा। साल 2007 में यह कानून पारित हुआ। यह वही वक्त है जब मनमोहन सिंह प्रधानमंत्री हुआ करते थे और देश में UPA-1 की सरकार चल रही थी।
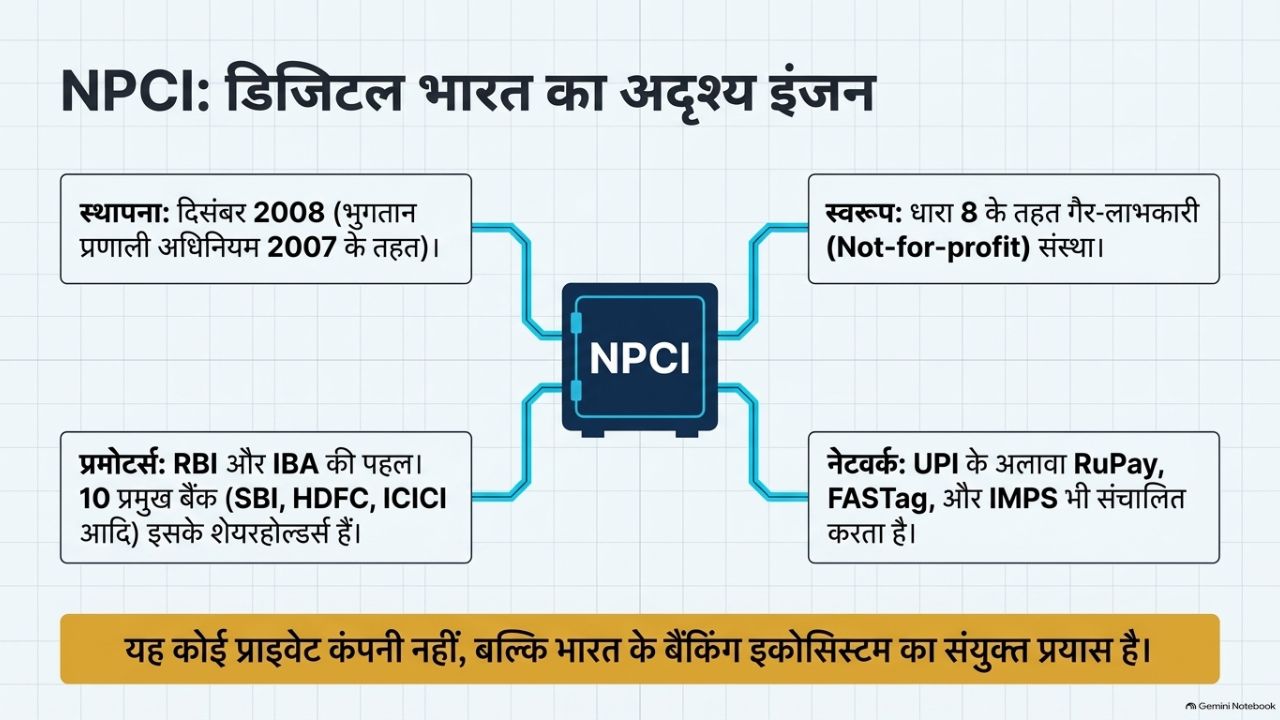
इसी कानून के बनने के अगले ही साल यानी दिसंबर 2008 में NPCI की स्थापना हुई। हालांकि, इसने अपना काम शुरू किया अप्रैल 2009 में। यानी ज्यादा पुरानी बात नहीं है। सिर्फ 17 साल ही हुए हैं NPCI को। भारत के कंपनीज ऐक्ट, 1956 की धारा 25 (अब कंपनीज ऐक्ट 2013 की धारा 8) के तहत यह एक गैर-लाभकारी संस्था है। यह भारत के रिजर्व बैंक और इंडियन बैंक्स असोसिएशन का एक संयुक्त प्रयास है ताकि भारत में पेमेंट सिस्टम को बेहतर किया जा सके।
इसमें 10 प्रमुख बैंक SBI, पंजाब नेशनल बैंक, केनरा बैंक, बैंक ऑफ बड़ौदा, यूनियन बैंक ऑफ इंडिया, बैंक ऑफ इंडिया, ICICI बैंक लिमिटेड, HDFC बैंक, सिटी बैंक और HSBC शामिल हैं। इस कंपनी में पेमेंट सर्विस प्रोवाइडर, पेमेंट बैंक, स्माल फाइनेंस बैंक और लगभग सभी बैंक शेयर होल्डर्स हैं। इस कंपनी के और बेहतर परिचय के लिए जान लीजिए कि RuPay, FASTag, IMPS, NFS, NACH और APBS जैसी सर्विस यही चलाता है।
कैसे शुरू हुआ कामकाज?
2009 में जब इस कंपनी ने काम शुरू किया तो सितंबर 2009 में एक मीटिंग हुई। RBI के डिपार्टमेंट ऑफ पेमेंट एंड सेटलमेंट सिस्टम ने NPCI को मंजूरी दी कि अब वह रीटेल पेमेंट का काम कर सकता है। सबसे पहले नेशनल फाइनैंशियल स्विच (NFS) ATM नेटवर्क का काम 15 अक्तूबर 2009 को दिया गया। 14 दिसंबर 2009 को NPCI ने NFS वाला काम संभाल लिया। एक-एक करके सारे बैंक इसका हिस्सा बन गए ताकि सारे बैंक एक तरह से काम करें और पेमेंट सिस्टम को आसान बनाया जा सके।
यह भी पढ़ें: 'एन चंद्रशेखरन की नियुक्ति अवैध', बोर्ड के फैसले के खिलाफ उतरे नोएल टाटा
NPCI को कौन चलाता है?
इसे चलाने के लिए डायरेक्टर का एक बोर्ड होता है। ठीक वैसे ही जैसे कि किसी भी कंपनी में होता है। बता दें कि जब यह कंपनी बनाई गई थी तब एन आर नाराणमूर्ति नॉन एग्जीक्यूटिव चेयरमैन बनाए गए थे। ए पी होता तब डायरेक्टर और CEO बनाए गए थे। वह 2009 से 2017 तक इस पद पर रहे। 2018 में दिलीप असबे इस कंपनी के CEO और मैनेजिंग डायरेक्टर बने और अभी भी वही इस पद पर हैं।
अब अजय कुमार चौधरी एग्जीक्यूटिव चेयरमैन हैं। इसके अलावा नितिन मिश्रा और सोहिनी रजोला एग्जीक्यूटिव डायरेक्टर हैं। RBI की ओर नॉमिनी डायरेक्टर मनोरंजन पाधी हैं जो RBI के चीफ जनरल मैनेजर हैं। इसके अलावा तीन इंडिपेंडेंट डायरेक्टर और 6 नॉमिनी डायरेक्टर भी हैं। इंडिपेंडेंट डायरेक्टरों में IIT बॉम्बे के प्रोफेसर डी मंजूनाथ, CA पद्मिनी खरे और NPCI की ओर से पुनीत सूद हैं। 6 नॉमिनी डायरेक्टर में अलग-अलग 6 बैंकों के प्रतिनिधि शामिल हैं। इसके अलावा, अलग-अलग कमेटिां भी हैं जो अलग-अलग काम देखती हैं।
इस कंपनी का सर्वोच्च अधिकारी मैनेजिंग डायरेक्टर और CEO है। बाकी के दो एग्जीक्यूटिव डायरेक्टर, चीफ टेक्नोलॉजी ऑफिसर, चीफ रिस्क ऑफिसर, चीफ ऑफ फाइनेंस और HR और एडमिन चीफ भी उसी को रिपोर्ट करते हैं।
कहां से होती है NPCI की कमाई?
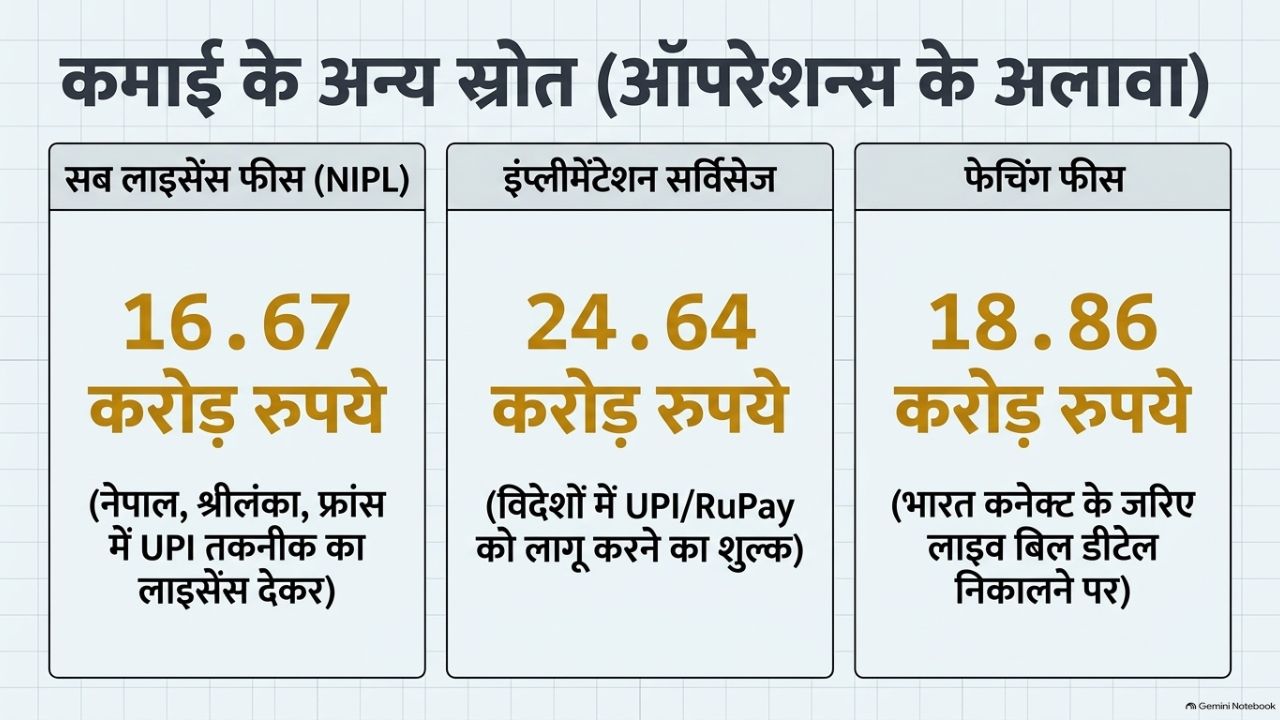
यह समझने के लिए हमने NPCI की 2025-26 की ऑडिट रिपोर्ट देखी। इंडिपेंडेंट आडिटर्स रिपोर्ट में 31 मार्च 2026 तक NPCI की स्थिति बताई गई है। यह रिपोर्ट बताती है कि 31 मार्च 2025 तक NPCI की कुल संपत्ति 11426 करोड़ रुपये की थी जो 31 मार्च 2026 तक कुल 14296 करोड़ रुपये तक पहुंच गई।
पिछले वित्त वर्ष में NPCI ने कुल 3836 करोड़ रुपये कमाए थे और 2025-26 में में कुल 4597 करोड़ रुपये कमाए। खर्च की बात करें तो NPCI ने 2024-25 में कुल 1959 करोड़ रुपये खर्च किए थे। 2025-26 में कुल 2357 करोड़ रुपये खर्च हुए। कमाई की बात करें तो 2025-26 में हुई कुल 4597 करोड़ की कमाई में से 3968 करोड़ रुपये कंपनी के ऑपरेशन्स से आए। बाकी की 628 करोड़ की कमाई अन्य जरिए से हुए।
NPCI की कमाई में सबसे ज्यादा हिस्से पेमेंट सर्विसे से होती है। इसके अलावा, ब्याज और नेटवर्क से भी कमाई होती है। यह कंपनी सर्टिफिकेशन से भी पैसे कमाती है। कंपनी ने अपने पैसे अलग-अलग बैंकों में जमा किए हैं, सरकारी बांड में लगाए हैं, शेयर मार्केट में लगाए हैं। इन जगहों से उसे ब्याज और रिटर्न भी मिलता है।
किन कामों से कितना कमाता है NPCI?
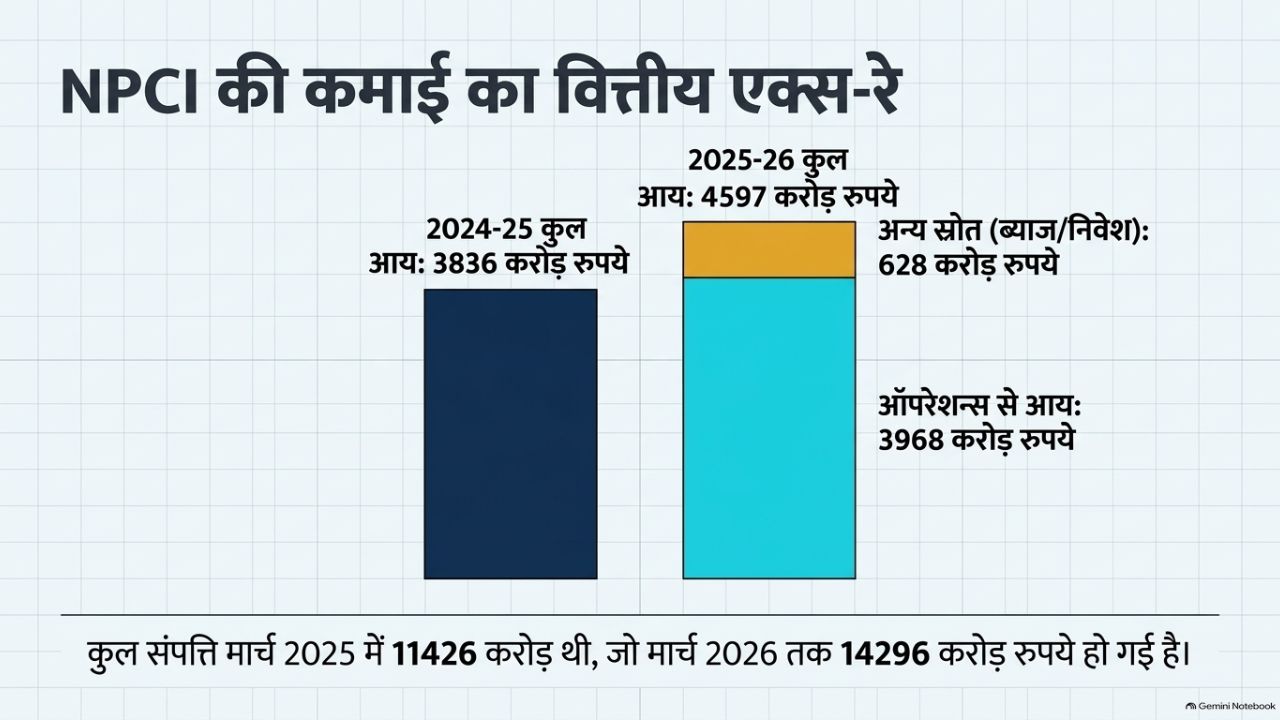
सब लाइसेंस फीस: NPCI अपनी पेमेंट टेक्नोलॉजी का लाइसेंस कई विदेशी कंपनियों को भी देती देती है। यह काम NPCI इंटरनेशनल पेमेंट्स लिमिटेड (NIPL) के जरिए होता है। नेपाल, भूटान, श्रीलंका और फ्रांस जैसे कई देशों में UPI इसी लाइसेंस के जरिए ही चलता है। इसी से 2025-26 में NPCI ने कुल 16.67 करोड़ रुपये कमाए।
इंप्लीमेंटेशन सर्विसेज: विदेश में UPI और RuPay कार्ड के इस्तेमाल को लागू करने के लिए भी NPCI पैसे लेता है। इससे पिछले साल उसे 24.64 करोड़ रुपये की कमाई हुई।
फेचिंग फीस: भारत कनेक्ट के जरिए लाइव बिल डीटेल निकलवाने के लिए फेच फीचर चलता है। इससे NPCI ने कुल 18.86 करोड़ रुपये कमाए।
कहां खर्च होते हैं NPCI के पैसे?
साल 2025-26 में सबसे ज्यादा 1059 करोड़ रुपये मार्केटिंग पर, 393 करोड़ रुपये कर्मचारियों पर और सिर्फ 253 करोड़ रुपये कंपनी के कामकाज को चलाने पर खर्च हुए। कंपनी 25 करोड़ रुपये CSR पर भी खर्च किए। इतना ही नहीं, इस कंपनी ने 2024-25 में 349 करोड़ तो 2025-26 में 878 करोड़ रुपये का टैक्स भी भरा।
भारत सरकार क्यों और किसे देती है इंसेंटिव?
केंद्र सरकार एक योजना चहता है जिसका नाम 'इंसेंटिव स्कीम फॉर द प्रमोशन ऑफ रूपे डेबिट कार्ड्स एंड लो-वैल्यू BHIM-UPI ट्रांजैक्शन्स (P2M)' है। इसमें 50 करोड़ से कम लेनदेन वाले छोटे कारोबारी जब 2000 रुपये से कम का पेमेंट UPI के जरिए लेते हैं तो उन्हें सब्सिडी दी जाती है। इस योजना पर सरकार साल 2022 से 2025 के बीच लगभग 8730 करोड़ रुपये खर्च कर चुकी है।
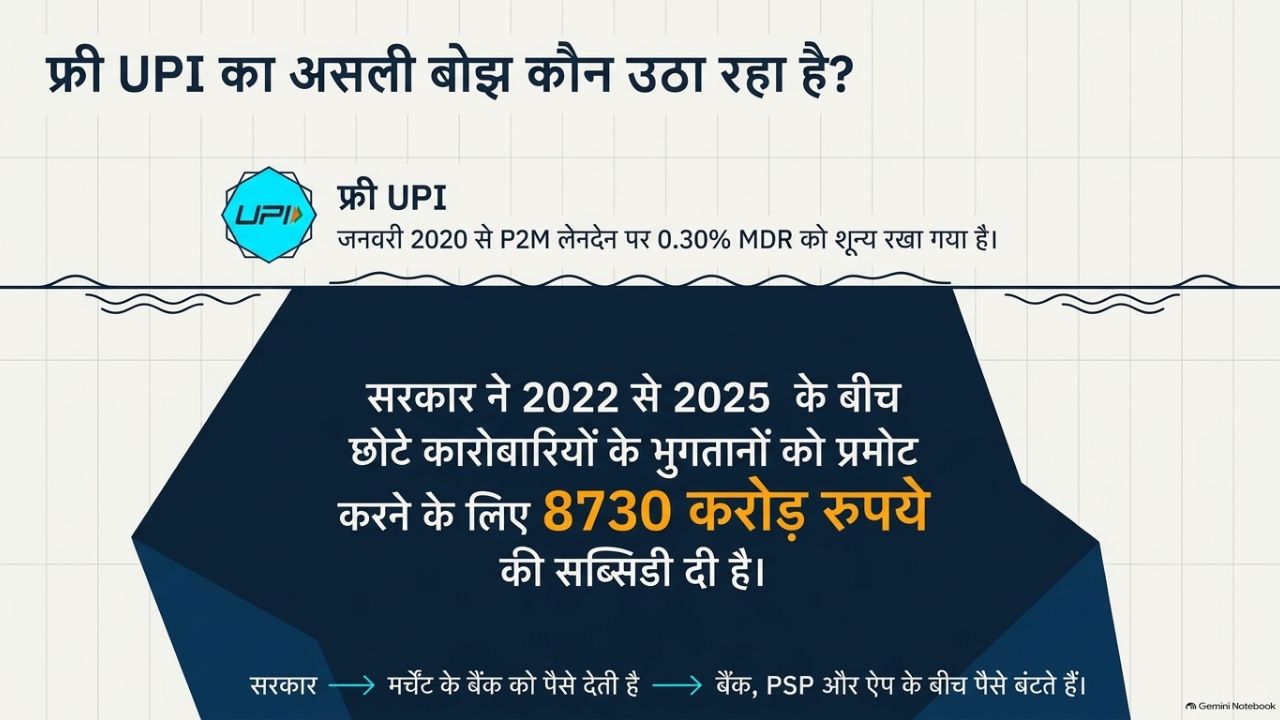
इसकी वजह है कि पर्सन टू मर्चेंट वाले UPI ट्रांजैक्शन पर 0.30 प्रतिशत का MDR लगना चाहिए। जनवरी 2020 से ही इस MDR को शून्य रखा गया है और इसका खर्च सरकार उठा रखी है। यह नियम RuPay डेबिट कार्ड और BHIM-UPI लेनदेन पर लागू होता है। सरकार यह सब्सिडी उस बैंक को देती है जिसमें मर्चेंट का अकाउंट होता है। यही पैसे ग्राहक के बैंक, पेमेंट सर्विस प्रोवाइडर बैंक और ऐप प्रोवाइडर के बीच बांटे जाते हैं।
फिलहाल, मौजूदा स्थिति यह है कि अब 2000 से ज्यादा रुपये के लेनदेन पर MDR लागू होगा। यह MDR सिर्फ कारोबारियों को किए जाने वाले पेमेंट पर ही लगेगा जो 5 रुपये से लेकर अधिकतम 300 रुपये तक हो सकता है। माना जा रहा है कि इंसेंटिव की तरह ही MDR के पैसे भी बांटे जा सकते हैं। अब क्योंकि UPI के केंद्र में NPCI है तो उम्मीद है कि उसे भी इस MDR से कमाई होगी।
और पढ़ें

Copyright ©️ TIF MULTIMEDIA PRIVATE LIMITED | All Rights Reserved | Developed By TIF Technologies
CONTACT US | PRIVACY POLICY | TERMS OF USE | EDITORIAL POLICY | Sitemap