
3 लाख की आय सीमा बढ़ी तो गरीब परिवारों को फायदा होगा या नुकसान?
माइक्रोफाइनेंस कंपनियों की मांग पर RBI 3 लाख रुपये की सालाना घरेलू आय सीमा की समीक्षा करने को तैयार हो गया है। इसके साथ ही RBI ने कर्ज के बोझ से जुड़े नियमों में ढील देने से साफ इनकार कर दिया है।
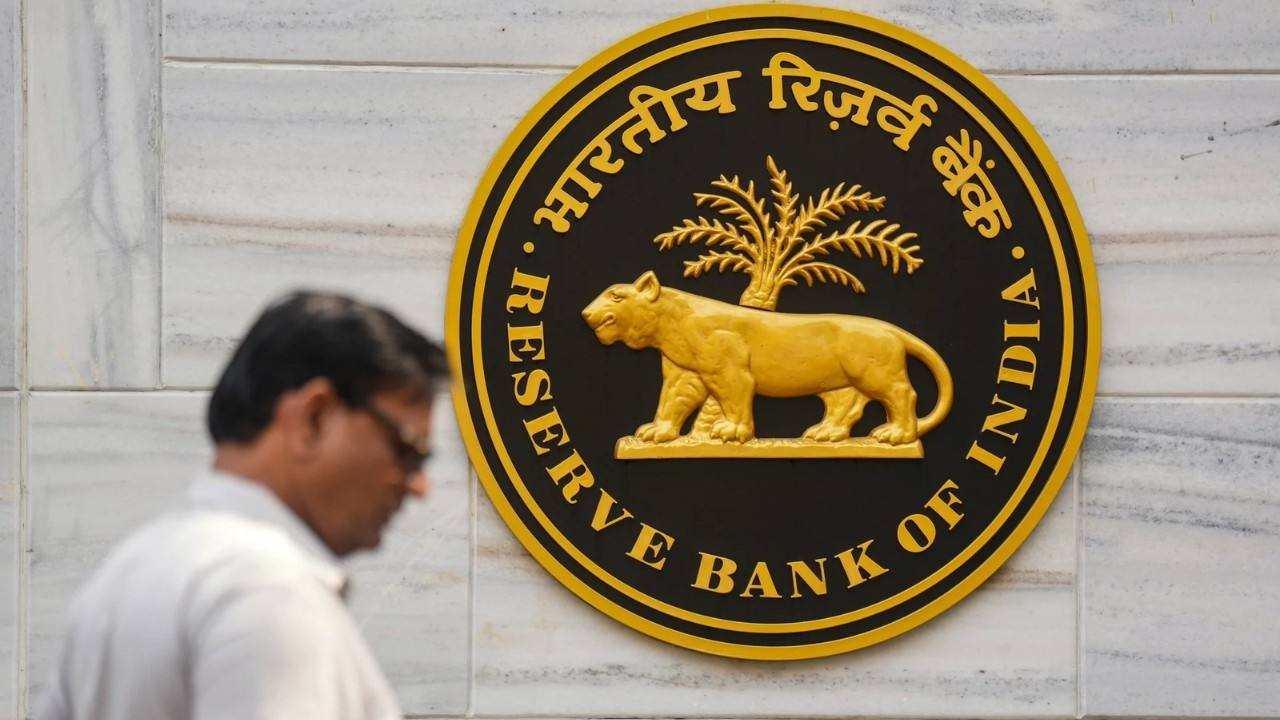
मुंबई में RBI का मुख्यालय, Photo Credit- PTI

बिना किसी संपत्ति को गिरवी रखे छोटे कर्ज यानी माइक्रोफाइनेंस देने वाली कंपनियों का संगठन 'माइक्रोफाइनेंस इंस्टीट्यूशंस नेटवर्क' (MFIN) चाहता है कि कर्ज लेने वाले परिवारों की सालाना आय की सीमा 3 लाख रुपये से बढ़ाई जाए। इस मांग पर 13 नवंबर 2026 को मुंबई में MFIN के एक कार्यक्रम के दौरान भारतीय रिजर्व बैंक (RBI) के डिप्टी गवर्नर शिरीष चंद्र मुर्मू ने एक जरूरी बयान दिया। उन्होंने साफ किया कि RBI सेक्टर की मांग और जमीनी हालात को देखते हुए आय सीमा की समीक्षा जरूर करेगा।
डिप्टी गवर्नर के बयान का दूसरा पहलू बेहद सख्त है। उन्होंने कहा कि नियमों में किसी भी तरह का बदलाव से पहले कंपनियों को परिवारों की आय जांचने और उसकी रिपोर्टिंग करने की व्यवस्था मजबूत करनी होगी। ऐसे में सबसे बड़ा सवाल यही है कि अगर भविष्य में यह सीमा बढ़ती है तो क्या इसका असली फायदा गरीब परिवारों को मिलेगा या नहीं?
यह भी पढ़ें: हफ्ते के पहले दिन शेयर मार्केट में जोरदार उछाल, सोना-चांदी का भाव गिरा
क्या है 3 लाख की आय सीमा का नियम?
साल 2022 में तय नियमों के मुताबिक, बिना कोई संपत्ति या सामान गिरवी रखे दिए जाने वाले ऐसे कर्ज को माइक्रोफाइनेंस माना जाता है। इसके तहत 3 लाख तक की सालाना आय वाले परिवार को यह दिया जाता है। ध्यान देने वाली बात यह है कि यह सीमा किसी एक व्यक्ति की नहीं बल्कि पूरे परिवार की कुल कमाई की है।
इसे एक आसान उदाहरण से समझें। अगर किसी परिवार में पति साल भर में 1.50 लाख और पत्नी 1 लाख रुपये कमाती है तो परिवार की कुल सालाना आय 2.50 लाख रुपये हुई। यह परिवार माइक्रोफाइनेंस कर्ज के दायरे में आएगा। इसके अलावा अगर परिवार की कुल सालाना आय 3.50 लाख रुपये है तो वह इस श्रेणी से बाहर हो जाएगा। इसका मतलब यह नहीं है कि 3 लाख से ज्यादा कमाने वाले परिवार कर्ज नहीं ले सकते। वे दूसरे सामान्य कर्ज उत्पादों के लिए पात्र होते हैं।
50% का नियम और RBI की सख्ती
आय सीमा के साथ-साथ माइक्रोफाइनेंस सेक्टर ने एक और बड़ी छूट मांगी थी। इसे RBI ने सीधे खारिज कर दिया। यह मामला 'FOIR' यानी परिवार की कुल मासिक कमाई के मुकाबले उसकी कर्ज की किस्तों के हिस्से से जुड़ा है। RBI के नियम के तहत, किसी भी परिवार की सभी कर्जों की कुल मासिक किस्त जिसमें मूलधन और ब्याज दोनों शामिल हैं, उसकी महीने की कुल आय के 50% से ज्यादा नहीं हो सकती।
मान लीजिए किसी परिवार की मासिक आय 20,000 रुपये है तो उसकी सभी किस्तें मिलाकर अधिकतम 10,000 रुपये तक ही हो सकती हैं। अगर वह परिवार पहले से किसी कर्ज की 6,000 रुपये की किस्त भर रहा है तो नए कर्ज के लिए उसके पास केवल 4,000 रुपये की किस्त की ही गुंजाइश बचेगी। हालांकि नया कर्ज मिलना अन्य शर्तों पर भी निर्भर करेगा।
https://twitter.com/RBI/status/2121915579611455769
कंपनियां चाहती थीं कि कुछ कर्जों में इस 50% की गणना करते समय मूलधन को हटाकर सिर्फ ब्याज जोड़ा जाए। डिप्टी गवर्नर ने इसे यह कहते हुए नामंजूर कर दिया कि ऐसा करने से परिवार पर असली कर्ज का बोझ कम दिखेगा और उसकी कर्ज चुकाने की ताकत का गलत अंदाजा लगेगा। RBI ने एक ताजा स्टडी का हवाला देते हुए बताया कि औसत माइक्रोफाइनेंस कर्जदार अपनी मासिक आय का 18.7% हिस्सा कर्ज चुकाने में खर्च करती है, जबकि करीब दो-तिहाई कमाई रोजमर्रा की खपत में जाती है। वहीं, NABARD के ग्रामीण सर्वे के मुताबिक गांवों में परिवारों की आय का लगभग तीन-चौथाई हिस्सा खपत और अन्य खर्चों में चला जाता है। इसलिए RBI का मानना है कि 50% की सीमा एक सुरक्षा कवर है न कि हर परिवार को इतना कर्ज देने का लक्ष्य।
सीमा बढ़ने से किसे फायदा होगा?
अगर RBI समीक्षा के बाद आय सीमा को 3 लाख से बढ़ाकर 4 लाख या 5 लाख करता है तो इसका असर दो अलग-अलग सेक्शन पर दिखेगा। पहला सेक्शन उन परिवारों का है जिनकी सालाना आय 3.50 लाख के आसपास है। अभी वे माइक्रोफाइनेंस की परिभाषा से बाहर हैं लेकिन सीमा बढ़ने पर उन्हें भी बिना गिरवी वाले इस कर्ज का विकल्प मिल जाएगा। इससे कंपनियों के लिए ग्राहकों का दायरा बढ़ सकता है। हालांकि ये परिवार पहले से बैंक या अन्य औपचारिक स्रोतों से कर्ज लेने की स्थिति में रहते हैं।
असली चिंता दूसरे वर्ग यानी सबसे कम आय वाले गरीब परिवारों को लेकर है। अगर कंपनियां ज्यादा आय वाले नए ग्राहकों को कम रिस्क वाला और ज्यादा आकर्षक मानकर अपनी कारोबारी रणनीति बदलती हैं तो सबसे गरीब तबके तक कर्ज की पहुंच कम होने का खतरा पैदा हो सकता है।
क्या कहते हैं ताजा आंकड़े?
'सा-धन' (Sa-Dhan) की भारत माइक्रोफाइनेंस रिपोर्ट 2026 और क्रेडिट ब्यूरो इक्विफैक्स के आंकड़े बताते हैं कि सेक्टर में कर्ज देने का तरीका बदल रहा है। 31 मार्च 2026 तक देश में माइक्रोफाइनेंस का कुल बकाया कर्ज 3.34 लाख करोड़ रुपये रहा, जो पिछले साल के मुकाबले 11% कम है। कुल लोन खातों की संख्या भी 21% घटकर 10.40 करोड़ रह गई है। वहीं, RBI के आंकड़ों के मुताबिक कुल कर्जदारों की संख्या 6.6 करोड़ है, क्योंकि एक व्यक्ति के एक से ज्यादा लोन खाते हो सकते हैं।
वित्त वर्ष 2025-26 में कुल 2,49,034 करोड़ रुपये का नया कर्ज बांटा गया, जो पिछले साल से 8% कम है। लेकिन इसी दौरान प्रति खाता औसत कर्ज की राशि 17% बढ़कर 50,918 से 59,473 रुपये पर पहुंच गई है। यानी कर्ज के खातों की संख्या घटी है लेकिन हर खाते पर दिए जाने वाले कर्ज का आकार बड़ा हुआ है।
यह भी पढ़ें: कैब कंपनियों का टिप कल्चर कैसे बढ़ा रहा ग्राहकों की मुश्किलें?
आय सीमा बढ़ाने के फैसले के पूरे असर को समझने में सबसे बड़ी अड़चन पारदर्शी आंकड़ों की कमी है। सार्वजनिक रूप से ऐसा कोई राष्ट्रीय डेटा उपलब्ध नहीं है जो साफ तौर पर बताए कि माइक्रोफाइनेंस के मौजूदा ग्राहकों में किस आय वर्ग के कितने परिवार हैं, किसको औसतन कितना कर्ज मिल रहा है, या देश में इस आय वाले परिवारों की बैंक या NBFC से कर्ज लेने की तुलनात्मक स्थिति क्या है। जब तक RBI, MFIN, सा-धन और CRIF High Mark व Equifax जैसे क्रेडिट ब्यूरो यह स्पष्ट नहीं करते कि सीमा 3 लाख से 5 लाख करने पर कितने नए परिवार पहली बार इस दायरे में आएंगे, तब तक यह तय करना मुश्किल है कि यह कदम गरीबों की मदद करेगा या सिर्फ कंपनियों के कारोबार का विस्तार बनकर रह जाएगा।
और पढ़ें

Copyright ©️ TIF MULTIMEDIA PRIVATE LIMITED | All Rights Reserved | Developed By TIF Technologies
CONTACT US | PRIVACY POLICY | TERMS OF USE | EDITORIAL POLICY | Sitemap